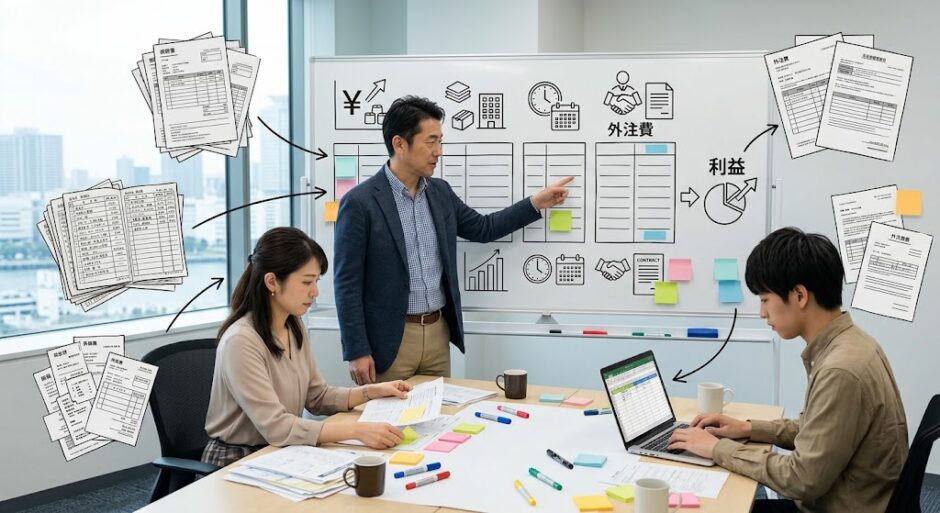

「売上の大きい案件は分かるが、どの案件が実際に利益を生んでいるのか分からない」
受託開発、コンサルティング、制作、工事、設備関連など、案件単位で仕事を受注する企業では、このような状態になることがあります。
会社全体の売上高や利益は会計資料から確認できても、
- どの案件で利益が出ているのか
- どの案件で想定以上に工数がかかったのか
- 外注費の増加が採算へどの程度影響したのか
- 次回の見積金額をどう決めればよいのか
までは分からないことがあります。
案件別採算を把握するために、最初からERPやBIツールを導入する必要はありません。
まず重要なのは、案件IDを共通キーとして、売上・直接原価・外注費・社員工数をつなげることです。
本記事では、案件別利益が見えない企業が最初に作るべきデータ項目と、Excelでも始められる案件別採算管理の方法を解説します。
なぜ会社全体の利益だけでは不十分なのか
会社全体で利益が出ていても、すべての案件が同じように利益を生んでいるとは限りません。
たとえば、
- 100万円で受注し、少ない工数で完了した案件
- 200万円で受注したものの、想定以上に社員工数と外注費がかかった案件
があれば、売上だけでは後者の方が良い案件に見えます。
しかし、原価まで含めると結果が逆になることがあります。
案件別の原価や採算を把握することは、単に「赤字案件を探す」ためだけではありません。
過去の実績を蓄積すると、
- 見積工数の妥当性
- 値引きの影響
- 顧客別の採算傾向
- 案件種別ごとの収益性
- 外注する場合と内製する場合の違い
などを考える材料になります。
2026年版中小企業白書では、管理会計を、決算書の作成とは別に「経営の意思決定のために原価管理や採算管理等に取り組むこと」と整理しています(中小企業庁, 2026)。
つまり、決算書を見るための会計と、経営判断のために案件別の数字を見ることは、目的を分けて考えることができます。
まず「案件別利益」の意味を決める
案件別利益という言葉を使う場合、何を差し引いた数字なのかを先に決めておく必要があります。
本記事では、分かりやすくするために、
案件別採算額
= 売上
- 材料・仕入等の直接原価
- 外注費
- 工数原価
- その他直接経費
とします。
これは説明用の管理指標です。
財務会計上の売上総利益や営業利益と必ずしも一致するものではありません。
会社には、
- 営業部門の人件費
- 管理部門の人件費
- オフィス賃料
- システム利用料
- 広告費
など、個別案件へ直接ひも付けにくい費用もあります。
これらを案件へ配賦する方法もありますが、最初から細かな配賦ルールを作ろうとすると管理が複雑になります。
まずは案件へ直接ひも付けられる費用と工数から始める方が運用しやすいでしょう。
最初に作るべきなのは案件マスタ
案件別採算管理の中心になるのが「案件ID」です。
たとえば、架空の案件マスタを次のようにします。
| project_id | 案件名 | 顧客 | 営業担当 | 契約金額 | ステータス |
|---|---|---|---|---|---|
| P001 | Web分析支援 | A社 | 田中 | 1,200,000円 | 完了 |
| P002 | 業務改善支援 | B社 | 佐藤 | 2,000,000円 | 進行中 |
| P003 | データ分析支援 | C社 | 田中 | 800,000円 | 完了 |
※すべて説明用の架空データです。
最低限あるとよい項目は、
- 案件ID
- 案件名
- 顧客ID・顧客名
- 営業担当者
- 案件責任者
- 開始日
- 終了予定日
- 契約金額
- 案件種別
- ステータス
です。
重要なのは、売上データ、工数データ、外注費データなどでも同じ案件IDを使うことです。
「A社Web案件」「A社分析PJ」「2026_A案件」のようにシステムごとに名称が変わっていると、後から集計する際の負担が大きくなります。
売上・直接原価・外注費を案件IDにつなぐ
次に、案件ごとの売上と直接費用を記録します。
代表的なのは、
- 売上
- 材料費・仕入原価
- 外注費
- 交通費などの直接経費
- その他、案件へ直接ひも付けられる費用
です。
請求書や会計データに案件IDを持たせられれば理想ですが、最初はExcel上でひも付けても構いません。
ポイントは、「費用が発生した」だけで終わらせず、
どの案件のために発生した費用なのか
を後から確認できることです。
特に外注を利用する企業では、案件ごとの外注費が分かるだけでも採算の見え方が大きく変わることがあります。
社員工数を案件原価へ変換する
コンサルティング、受託開発、制作など、人の作業時間が原価の大きな割合を占める業種では、社員工数も重要です。
最低限、
- 日付
- 社員ID
- 案件ID
- 作業時間
を記録します。
そして、
工数原価 = 実績工数 × 社内原価単価
として計算できます。
社内原価単価をどのように設定するかには複数の方法があります。
給与だけを基準にする方法もあれば、賞与、法定福利費などを含めた人件費を基礎として標準単価を設定する方法もあります。
どれが唯一の正解というわけではありません。
重要なのは、社内で目的に合ったルールを決め、案件間で同じ基準を使うことです。
最初から1分単位で正確な工数を取ろうとして入力が定着しないより、30分単位や1時間単位など、自社で継続できる粒度から始める方法もあります。
架空データで案件別採算を計算する
次のデータを例にします。
| project_id | 売上 | 仕入等 | 外注費 | 工数 | 工数原価 | 直接経費 |
|---|---|---|---|---|---|---|
| P001 | 1,200,000 | 0 | 200,000 | 60時間 | 360,000 | 20,000 |
| P002 | 2,000,000 | 100,000 | 400,000 | 180時間 | 1,080,000 | 40,000 |
| P003 | 800,000 | 0 | 50,000 | 50時間 | 300,000 | 10,000 |
※すべて架空データです。工数原価単価は説明用として6,000円/時間と仮定しており、一般的な相場やSCI総合研究所株式会社の基準を示すものではありません。
計算すると、
| 案件 | 売上 | 直接原価合計 | 案件別採算額 | 採算率 |
|---|---|---|---|---|
| P001 | 1,200,000 | 580,000 | 620,000 | 51.7% |
| P002 | 2,000,000 | 1,620,000 | 380,000 | 19.0% |
| P003 | 800,000 | 360,000 | 440,000 | 55.0% |
となります。
売上だけを見るとP002が最大です。
しかし、この例ではP002は工数と外注費が大きく、案件別採算額はP001より小さくなっています。
つまり、
「売上が大きい案件」と「利益への貢献が大きい案件」は同じとは限らない
ということです。
ただし、採算率19%のP002を「悪い案件」と断定することもできません。
新規市場への参入、重要顧客との関係構築、新サービスの検証、人材育成など、短期的な案件採算とは別の目的を持つ場合もあります。
案件別採算は、受注可否を自動判定する数字ではなく、経営判断の材料です。
予定と実績を分けて管理する
案件別採算を次の段階へ進めるなら、予定と実績を分けます。
見積時に、
- 予定売上
- 予定工数
- 予定外注費
- 予定直接経費
- 予定原価
を持ちます。
案件開始後には、
- 実績工数
- 実績外注費
- 実績原価
を更新します。
たとえば、
「予定100時間だった案件が、現在80%進捗時点ですでに110時間かかっている」
と分かれば、案件完了後に初めて工数超過へ気付く状態を避けやすくなります。
この差分を蓄積すると、
「この案件種別は見積工数を過小評価しやすい」
「この作業工程で追加工数が発生しやすい」
といった見積改善にもつなげられます。
顧客・担当者・案件種別で比較する
案件IDでデータがそろえば、案件単体以外の分析も可能になります。
たとえば、
- 顧客別売上・採算
- 案件種別別の採算率
- 年度別の工数超過率
- 営業担当別の受注額と採算
- 外注比率別の案件採算
などです。
ただし、特に担当者別の数字には注意が必要です。
大型で難易度の高い案件を担当している人と、定型的な小規模案件を担当している人を、単純な採算率だけで評価すると実態を誤る可能性があります。
担当者別集計は、個人評価を自動化する数字ではなく、
「どのような案件構成になっているか」
を確認する材料として扱った方が安全です。
Excelで始める場合のデータ構成
最初から一つの巨大な表を作る必要はありません。
たとえば、
- 案件マスタ
- 売上データ
- 原価・経費データ
- 工数データ
の4表に分け、すべてに案件IDを持たせます。
そして集計シートで、
案件ID → 売上 → 直接原価 → 外注費 → 工数原価 → 案件別採算
の順に集計します。
ExcelのXLOOKUP、SUMIFS、ピボットテーブル、Power Queryなどでも構築できます。
重要なのは高度なツールを使うことではなく、各データに共通の案件IDが存在することです。
会計ソフト、勤怠システム、営業管理表などにデータが分散している場合も、共通キーを整備できれば後から統合しやすくなります。
案件別採算管理でよくある失敗
最初から精密すぎる原価計算を作る
間接部門の人件費、家賃、クラウド費用などを細かく案件配賦しようとすると、管理負荷が大きくなります。
まずは直接費と工数から始め、意思決定上必要になった段階で精緻化する方法があります。
工数を入力してもらえない
工数管理は精度よりも継続性が重要です。
入力項目が多すぎたり、細かすぎたりすると現場負荷が増えます。
何のために工数を記録するのかを説明し、必要最小限の項目から始めます。
完了案件と進行案件を同じように比較する
進行中案件は売上計上時期や残作業によって数字が変化します。
完了案件と同じ条件で単純比較しないよう、ステータスも管理します。
採算率だけで案件の良し悪しを決める
短期的な採算以外に、戦略的な意味を持つ案件もあります。
数字を判断材料として使いつつ、顧客関係、将来受注、事業戦略などと合わせて判断します。
原価を細かく把握することは価格判断にも使える
原価把握の目的は社内管理だけではありません。
2026年版小規模企業白書では、原価を「製品・商品・サービス別」「事業単位」「全社単位」などで比較し、より詳細に把握している事業者ほど価格転嫁が進んでいる傾向が示されています(中小企業庁, 2026)。
2025年版中小企業白書でも、製品・商品・サービスの原価構成・利益把握に取り組んでいる企業の方が、取り組んでいない企業より価格転嫁が進んでいる傾向が報告されています(中小企業庁, 2025)。
もちろん、原価を把握すれば価格交渉が必ず成功するわけではありません。
しかし、
「この価格では、想定工数を考えると採算が取れない」
「前回案件では追加対応に40時間必要だった」
といった数字を持つことで、見積や価格判断の根拠を増やせます。
RASHINRAで支援できること
案件別採算を把握するだけであれば、まずExcelから始めることも可能です。
一方、実際の企業では、
- 売上は会計ソフト
- 工数は勤怠システム
- 外注費は請求書
- 案件情報は営業管理表
- 見積は別のExcel
というようにデータが分散していることがあります。
SCI総合研究所株式会社のRASHINRAでは、こうした経営・業務データを整理し、
- 何のデータを取得するか
- どの指標を経営判断に使うか
- 案件・顧客・担当者など、どの単位で見るか
- 予定と実績をどのように比較するか
- 経営会議でどのように可視化するか
といった意思決定支援を行っています。
高度なAI分析を前提にするのではなく、まず既存のExcel・CSV・システムデータから、経営判断に必要な数字を整理するところから検討できます。
まとめ
案件別利益が見えない場合、最初に必要なのは高度な分析モデルではありません。
まず、
- 案件IDを決める
- 案件マスタを作る
- 売上を案件IDへひも付ける
- 材料・仕入・外注費などをひも付ける
- 社員工数を記録する
- 工数を社内原価へ換算する
- 案件別採算を計算する
という順番で整理します。
次の段階で、予定と実績、顧客別、案件種別、担当者別などへ分析範囲を広げます。
大切なのは、案件別採算率の高低だけで案件を評価することではありません。
案件ごとの数字を見えるようにし、「なぜ想定より工数が増えたのか」「次回の見積をどう変えるか」「どの案件へ経営資源を配分するか」を考える材料にすることです。
案件台帳、会計、勤怠、外注費などのデータが分散し、どこから整理すべきか判断しにくい場合は、SCI総合研究所のRASHINRAでのご相談もご活用ください。
参考文献
- 中小企業庁. 2026. 2026年版中小企業白書. 中小企業庁. https://www.chusho.meti.go.jp/pamflet/hakusyo/2026/
- 中小企業庁. 2026. 2026年版小規模企業白書. 中小企業庁. https://www.chusho.meti.go.jp/pamflet/hakusyo/2026/PDF/shokibo.html
- 中小企業庁. 2025. 2025年版中小企業白書 第2部第1章第2節 経営の透明性・開放性. 中小企業庁. https://www.chusho.meti.go.jp/pamflet/hakusyo/2025/chusho/b2_1_2.html
- 中小企業庁. 2025. 2025年版小規模企業白書 第2部第1章第1節 小規模事業者の経営力の向上. 中小企業庁. https://www.chusho.meti.go.jp/pamflet/hakusyo/2025/shokibo/b2_1_1.html